La TVA sur Ouvretaferme
Écritures comptables et règles de TVA
Afin de calculer au plus juste la déclaration de TVA, les écritures doivent être ventilées selon la règle de TVA qui leur correspond. Cela permet à l'administration fiscale de vérifier le chiffre d'affaires et les seuils des différents régimes.
La règle renseignée lors de l'enregistrement des écritures sera utilisée pour les calculs de la déclaration de TVA.
| Règle | Explication | Exemples (non exhaustifs) |
|---|---|---|
| Avec TVA | Opération imposable à la TVA au taux indiqué | Achat de graines, frais de livraison, vente directe, aide ou subvention versée en contrepartie d'une opération (bien ou service), achat ou cession d'immobilisation. À utiliser aussi pour un achat sans TVA apparente sur la facture (carburant agricole, facture sans mention TVA...). Dans ce cas, indiquer le montant total de la facture comme montant HT et 0% comme taux. |
| Avec TVA (TVA collectée) | Opération imposable à la TVA au taux indiqué | Ajoute une précision à l'écriture de TVA, lorsque l'écriture HT n'est pas une écriture de vente (classe 7). Cette précision est utile pour le calcul de la déclaration de TVA. |
| Avec TVA (TVA déductible) | Opération imposable à la TVA au taux indiqué | Ajoute une précision à l'écriture de TVA, lorsque l'écriture HT n'est pas une écriture d'achat (classe 6). Cette précision est utile pour le calcul de la déclaration de TVA. |
| TVA auto-liquidée | Achat pour lequel c'est vous, et non votre fournisseur, qui devez la TVA à l'État. Vous la déclarez et la déduisez sur la même déclaration : l'opération ne vous coûte rien, mais elle doit être déclarée. | Achat de biens auprès d'un fournisseur établi dans un autre État membre de l'Union européenne, achat de prestations de services auprès d'un prestataire non établi en France (hébergement, logiciel en ligne, honoraires). |
| Exonéré de TVA | Opération qui est dans le champ d'application de la TVA, mais qui n'est pas soumise à la TVA en raison d'une disposition de la loi. En revanche, l'opération entre dans le chiffre d'affaires. | Services financiers et bancaires (art. 261 C), Loyers nus (art. 261 D), Cessions d'immeubles anciens |
| Exonéré de TVA (export hors UE) | Opération qui est dans le champ d'application de la TVA, mais qui n'est pas soumise à la TVA en raison d'une disposition de la loi. En revanche, l'opération entre dans le chiffre d'affaires. | Exportations hors UE |
| Exonéré de TVA (livraisons intracommunautaires) | Opération qui est dans le champ d'application de la TVA, mais qui n'est pas soumise à la TVA en raison d'une disposition de la loi. En revanche, l'opération entre dans le chiffre d'affaires. | Livraisons intracommunautaires |
| Hors chiffre d'affaires | Opération qui n'est pas du chiffre d'affaires à déclarer. | Écritures de régularisation, autoconsommation au régime du micro-BA |
| Hors champ d'application de la TVA | Opération qui n'entre pas dans le champ d'application de la TVA et ne sera pas considérée comme du chiffre d'affaires. | Indemnité d'assurance, réparations consécutives à des calamités agricoles versées par l'État, salaires (comptes 641), charges sociales (comptes 645), impots et taxes (comptes 635), amortissements (comptes 681), toutes les écritures en classe 1 |
Auto-liquidation et régime simplifié de TVA
Si vous déclarez votre TVA une fois par an, au régime simplifié, la nature de l'achat auto-liquidé change tout :
- Un achat de biens dans un autre État membre de l'Union européenne n'est pas compatible avec ce régime : en réaliser vous oblige à passer au régime réel normal, avec des déclarations mensuelles ou trimestrielles. Le formulaire annuel n'a d'ailleurs aucune ligne pour le déclarer.
- Un achat de prestations de services auprès d'un prestataire non établi en France ne pose aucun problème : il se déclare sur votre déclaration annuelle, sans rien changer à votre régime.
Ouvretaferme vous signale le cas au moment de la saisie de l'écriture, puis dans l'onglet Contrôle de la déclaration si la période en comporte. Dans les deux cas, rapprochez-vous de votre service des impôts des entreprises pour changer de régime.
Les structures au régime simplifié agricole ne sont pas concernées : leur déclaration annuelle comporte une ligne dédiée aux acquisitions intracommunautaires.
Pourquoi il ne faut pas créer une écriture de TVA "seule" ?
Pour répondre à cette question, il faut revenir sur la finalité de la ventilation par montant et taux de TVA.
Dans votre déclaration (mensuelle, trimestrielle ou annuelle) de TVA, l'État demande le montant HT pour chaque taux de TVA et le montant de TVA associé. Or, en créant une écriture de TVA "seule", Ouvretaferme ne sera pas en mesure d'indiquer quel est le montant HT d'origine ni le taux de TVA qui a été appliqué. Vos déclarations risquent donc d'être incomplètes.
C'est pourquoi une écriture comptable de TVA doit toujours être créée depuis l'opération HT à laquelle elle est rattachée.
Le seul cas où une écriture de TVA peut être réalisée "seule", c'est pour comptabiliser votre déclaration de TVA (et solder vos comptes de TVA collectée et déductible).
L'onglet Contrôle de la déclaration de TVA liste, sous le titre TVA saisie sans écriture liée, les écritures de TVA de la période saisies seules avec un taux. Elles ne sont comptées ni dans le contrôle, ni dans la déclaration : pour les déclarer, supprimez-les et saisissez leur TVA sur la ligne de la charge ou du produit.
Déclaration de TVA
Ouvretaferme vous permet de vérifier plus facilement la TVA que vous avez collectée et la TVA déductible de la période concernée, en consultant toutes vos opérations de ventes et d'achat avec leurs taux et montants de TVA déclarés et calculés. Vous pouvez doubler cette vérification avec le solde de vos comptes de TVA présents dans le Grand livre.
Vous pouvez ainsi vérifier la proposition de déclaration de Ouvretaferme compte tenu des écritures comptables que vous avez enregistrées sur cette période.
Les étapes de la déclaration
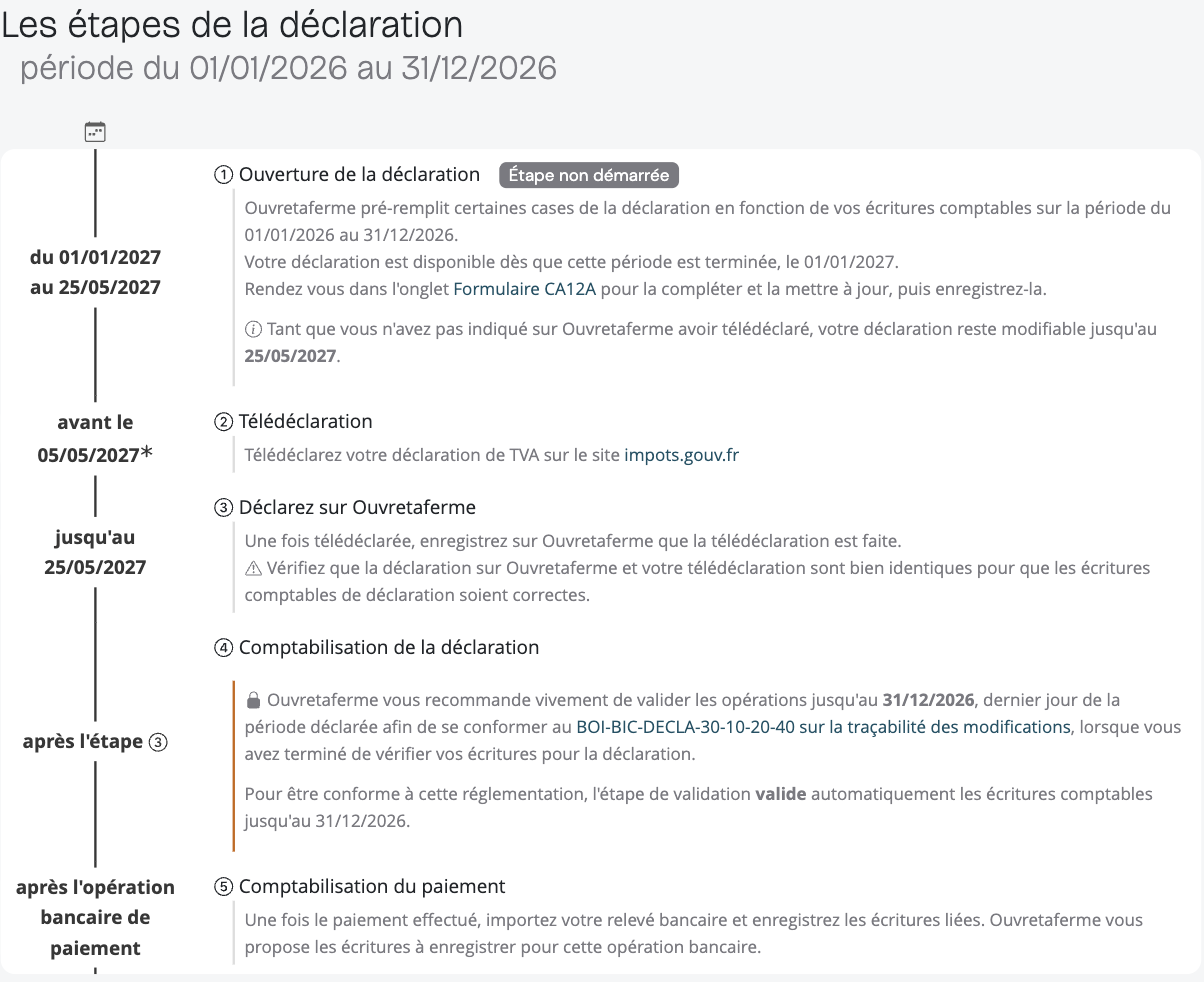
L'écran de déclaration commence par la frise des cinq étapes, avec pour chacune la période où elle se joue et son état d'avancement. Elle sert de fil conducteur : de l'ouverture du formulaire à la comptabilisation du paiement, en passant par la télédéclaration sur le site des impôts, que Ouvretaferme ne fait pas à votre place.
Compléter ma déclaration
Le formulaire s'ouvre dès que la période déclarée est terminée. Il reste modifiable tant que vous n'avez pas enregistré ses écritures en comptabilité et que son exercice n'est pas clôturé.
Une fois que vous aurez terminé votre déclaration, enregistrez-la sur Ouvretaferme puis vous pourrez ensuite l'enregistrer comme déclarée. N'oubliez pas de la télédéclarer sur le site des impôts ! Vous pourrez ensuite visualiser les écritures proposées par Ouvretaferme à enregistrer dans votre livre-journal, compte-tenu de la déclaration que vous avez enregistrée sur Ouvretaferme.
La TVA en comptabilité à l'engagement
En comptabilité à l'engagement, une facture entre dans votre livre-journal à sa date, avant d'être réglée. Une vente sans facture y entre à sa date de livraison, une fois son mois terminé. Si votre TVA est exigible sur les encaissements, la TVA de ces ventes n'est pas encore due à cette date : elle ne se déclare qu'une fois le règlement reçu.
Ouvretaferme l'enregistre donc en deux temps lors de l'import de vos ventes :
- À l'import de la facture ou de la vente, la TVA est portée sur le compte 44588, TVA collectée en attente d'encaissement.
- À l'import du règlement, rapproché d'une opération bancaire, enregistré dans un cahier de caisse ou payé par une cagnotte, la TVA quitte le compte 44588 pour le compte 44571, TVA collectée, à la date du règlement. Un règlement partiel ne fait passer que sa part de TVA.
Si vous avez opté pour la TVA sur les débits, la TVA est due dès la facture et portée sur le compte 44571 à sa date.
Les comptes des clients et des fournisseurs, et le lettrage de leurs règlements, sont décrits dans La comptabilité d'engagement.
La TVA de vos factures électroniques d'achat
La TVA d'un achat devient déductible quand elle est exigible chez votre fournisseur. C'est donc sa facture qui décide, et non l'option que vous avez prise pour vos ventes :
- Si la facture indique une TVA à l'encaissement, la TVA est portée sur le compte 44589, TVA déductible en attente de paiement, puis passe sur le compte 44566 à la date de votre règlement.
- Si la facture indique une TVA d'après les débits, ou une date d'exigibilité, la TVA est portée sur le compte 44566 dès la facture.
- Si la facture n'indique rien, la TVA d'une prestation de services reste au compte 44589 jusqu'à votre règlement, et celle d'un bien ou d'une immobilisation est déductible dès la facture. Ouvretaferme reconnaît une prestation au compte de charge de la ligne.
Une facture qui mêle des biens et des prestations est traitée ligne par ligne. Un règlement partiel ne fait passer que sa part de TVA.
Ce que cela change pour votre déclaration
La proposition de déclaration suit vos règlements, comme en comptabilité de trésorerie. Tant que la TVA reste au compte 44588 ou 44589, elle ne figure ni dans le contrôle ni dans le formulaire. Elle y entre à la date du règlement, quand elle passe sur le compte 44571 ou 44566.
- La base hors taxe d'une vente est calculée depuis la TVA encaissée, divisée par son taux. Elle peut s'écarter d'un centime du hors taxe de la facture, sur une déclaration qui se dépose à l'euro.
- Un règlement partiel ne déclare que sa part : 60 € encaissés sur une facture de 120 € TTC à 20 % déclarent 50 € de base et 10 € de TVA.
- Une vente à taux zéro ou exonérée n'a pas de TVA due au règlement, donc sa base est comptée à la date de la facture.
Dans l'onglet Contrôle, le récapitulatif se termine par la TVA collectée en attente d'encaissement et la TVA déductible en attente de paiement : ce sont les soldes des comptes 44588 et 44589 à la date de fin de la période. Ces deux lignes n'entrent dans aucun calcul. Elles vous permettent de rapprocher le récapitulatif de votre Grand livre.
Si vous avez opté pour la TVA sur les débits, la TVA de vos ventes est due dès la facture et déclarée à sa date, et la ligne de la TVA collectée en attente ne s'affiche pas. Celle de la TVA déductible peut s'afficher, puisque c'est la facture de votre fournisseur qui décide.