Les immobilisations
Suivre ses biens durables et leur amortissement avec Ouvretaferme
Qu'est-ce qu'une immobilisation ?
Un bien que vous gardez plusieurs années, comme un tracteur, une serre ou un bâtiment, ne passe pas en charge l'année de son achat : il s'inscrit en immobilisation et son coût se répartit sur sa durée d'utilisation par l'amortissement.
Vos immobilisations se trouvent dans le menu Comptabilité, sous Immobilisations. Le registre y montre, pour l'exercice sélectionné, chaque bien avec sa valeur d'acquisition, ses amortissements et sa valeur nette comptable.
Cette page explique comment fonctionnent les immobilisations, puis comment reprendre celles de votre ancienne comptabilité.
Comment fonctionnent les immobilisations ?
Créer une immobilisation
Une fiche d'immobilisation se crée pour un bien enregistré sur un compte de classe 2 (20 pour les immobilisations incorporelles, 21 pour les corporelles, 23 pour les immobilisations en cours, 24 pour les biens vivants), et une fiche de subvention pour une subvention d'investissement en classe 13. Il y a trois façons de la créer une par une, et vous pouvez aussi importer vos immobilisations en une fois.
- En enregistrant l'écriture d'achat, y compris depuis une opération bancaire. Une fois l'écriture enregistrée, Ouvretaferme vous propose de créer la fiche, déjà remplie avec le compte, le libellé, la date et le montant de l'écriture.
- Depuis une écriture déjà au livre journal, avec le bouton Créer l'immobilisation de son détail.
- À la main, depuis la page des immobilisations, avec le bouton Nouvelle immobilisation, nommé Ajouter une immobilisation tant que la page n'en compte aucune.
Tant que l'exercice est ouvert, la page des immobilisations vous signale les écritures d'immobilisation et de subvention qui n'ont pas encore de fiche, car c'est la fiche qui permet d'enregistrer automatiquement les amortissements à la clôture de votre exercice.
Ce que contient la fiche
Sur la fiche, vous indiquez la valeur d'acquisition hors taxes, la date d'acquisition et la date de mise en service, le mode et la durée d'amortissement. La durée se saisit en mois ou en années, et Ouvretaferme vous indique la durée recommandée par l'administration fiscale pour le compte choisi.
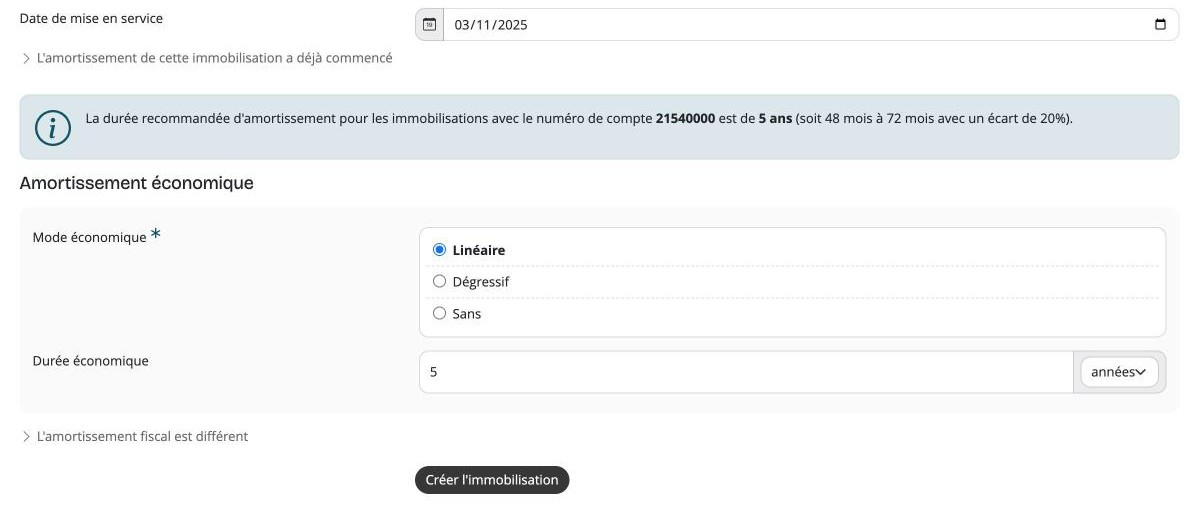
Indiquez aussi si la TVA a été déduite lors de l'achat, car elle devra alors être collectée si vous revendez le bien.
Si le bien a commencé à s'amortir avant votre arrivée sur Ouvretaferme, dépliez L'amortissement de cette immobilisation a déjà commencé et indiquez l'exercice de reprise. Le montant déjà amorti à cette date se saisit ensuite en modifiant la fiche, tant qu'aucune dotation n'a été enregistrée.
Une fiche ne se modifie plus dès qu'une dotation aux amortissements a été enregistrée.
Le plan d'amortissement
Chaque fiche affiche son plan d'amortissement, exercice par exercice.
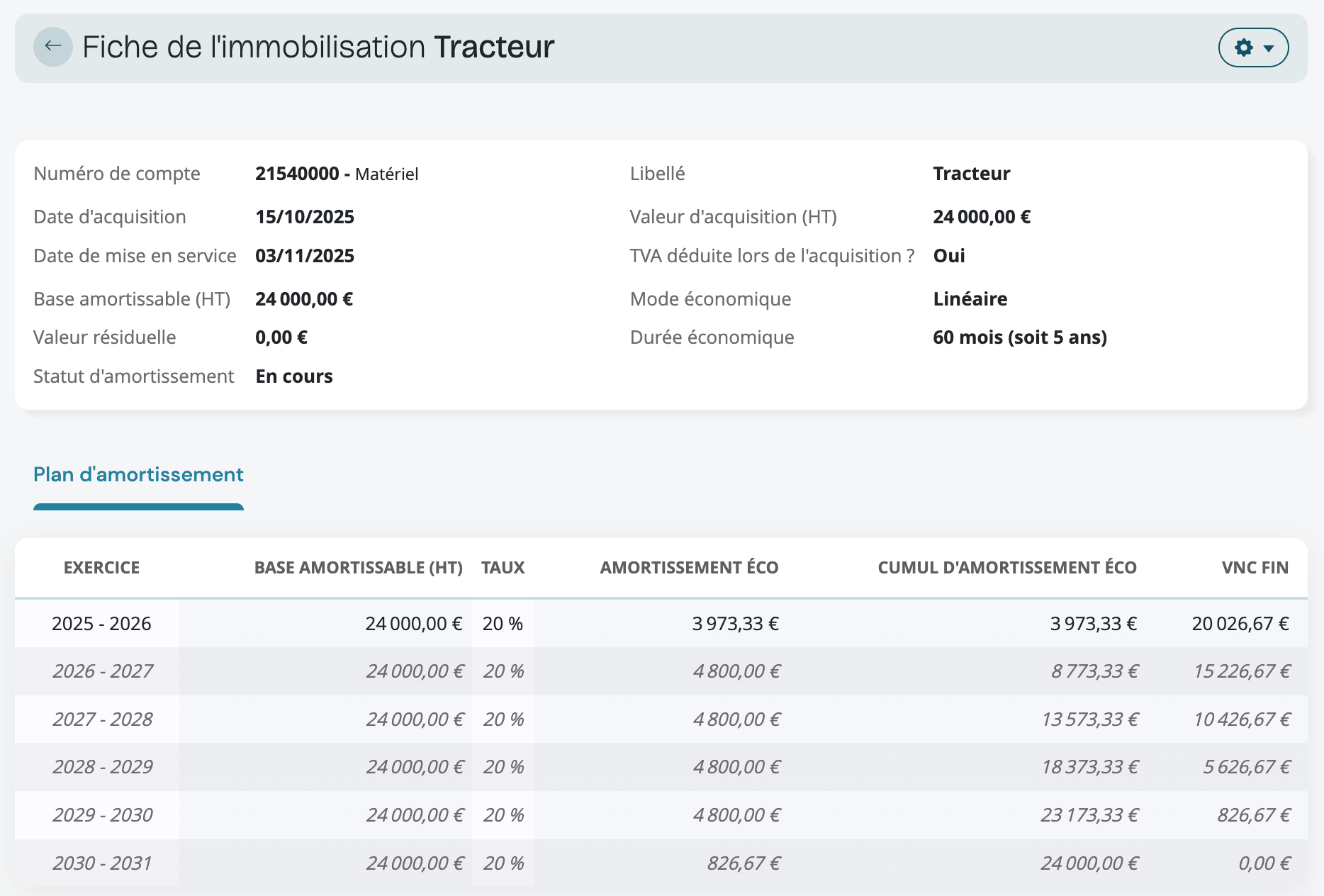
Trois modes sont proposés.
- Le mode linéaire répartit la valeur à parts égales sur la durée, à partir de la date de mise en service, au prorata des jours sur la première année.
- Le mode dégressif amortit davantage les premières années, à partir du premier jour du mois d'acquisition. Il est réservé aux biens acquis neufs et à une durée de trois ans au moins.
- Le mode Sans convient aux biens qui ne perdent pas de valeur, comme un terrain.
Les dotations ne sont pas écrites au fil de l'année. Tant que l'exercice est ouvert, la page des immobilisations en montre une projection à la fin de l'exercice. C'est la clôture qui les enregistre, au débit d'un compte 6811 et au crédit du compte d'amortissement 28 du bien.
La Simulation des amortissements montre les dotations de l'exercice et des cinq suivants, compte par compte, pour les biens en place à la clôture de l'exercice. Elle suit le plan de chaque fiche, sans supposer d'acquisition ni de sortie à venir, et s'imprime en PDF.
L'amortissement dérogatoire
Si l'amortissement admis par l'administration fiscale diffère de celui qui reflète l'usage réel du bien, dépliez L'amortissement fiscal est différent et indiquez son mode et sa durée. Il y a amortissement dérogatoire quand le plan fiscal est plus rapide que le plan économique, par exemple un dégressif fiscal face à un linéaire économique, ou une durée fiscale plus courte.
La clôture enregistre alors l'écart au compte 145, au débit du compte 687 tant que le fiscal dépasse l'économique, puis le reprend au crédit du compte 7876 quand la tendance s'inverse.
Les dépenses complémentaires et les immobilisations en cours
Une écriture peut être rattachée à une immobilisation existante. C'est une dépense complémentaire quand elle augmente la valeur d'acquisition du bien (frais de transport, d'installation), ou une justification quand elle est déjà comprise dans cette valeur.
Un bien qui se construit sur plusieurs mois, comme un bâtiment, s'enregistre d'abord en immobilisation en cours (compte 23), qui ne s'amortit pas. Quand il est terminé, l'action Mettre en service crée la fiche définitive et passe l'écriture qui solde le compte 23 vers le compte du bien.
Les subventions d'investissement
Une subvention qui finance un bien se rattache à son immobilisation depuis la fiche de la subvention. Elle est alors reprise au résultat au rythme de l'amortissement du bien, au débit du compte 139 et au crédit du compte 747. Si le bien est cédé, ce qui reste de la subvention est repris d'un coup, en proportion de la part cédée.
Modifier la durée et constater une dépréciation
Si la durée de vie du bien a été mal estimée, l'action Modifier la durée d'amortissement de la fiche fixe une nouvelle durée totale depuis la mise en service, à partir du premier jour de l'exercice. Le motif que vous indiquez figure sur la fiche. Le mode d'amortissement, lui, ne se révise pas.
Si le bien a perdu de la valeur au-delà de son amortissement, à la suite d'un sinistre ou d'une baisse du marché, l'action Constater une dépréciation l'enregistre avec le motif qui justifie la perte de valeur. Une dépréciation se reprend ensuite avec Reprendre une dépréciation si la valeur remonte. Les deux sont enregistrées à la clôture.
Sortir une immobilisation du bilan
L'action Céder l'immobilisation de la fiche enregistre la sortie du bien, à une date de l'exercice ouvert, pour un de ces motifs : vente, apport en société, retrait dans le patrimoine privé, mise au rebut, sinistre ou vol. Une mise au rebut n'a aucun produit, et seules les écritures de sortie sont enregistrées. Une société n'a pas de patrimoine privé, et le retrait y laisse la place à la reprise par un associé. Une immobilisation en cours ne se cède pas. C'est le bien terminé, une fois mis en service, qui sort du bilan.
Vous pouvez aussi ne céder qu'une partie du bien, en indiquant la part de la valeur d'acquisition cédée. La fiche garde alors la part cédée, et Ouvretaferme crée une nouvelle fiche pour la part conservée. Seule la dépréciation de la part cédée est reprise à la sortie, et la nouvelle fiche garde le reste.
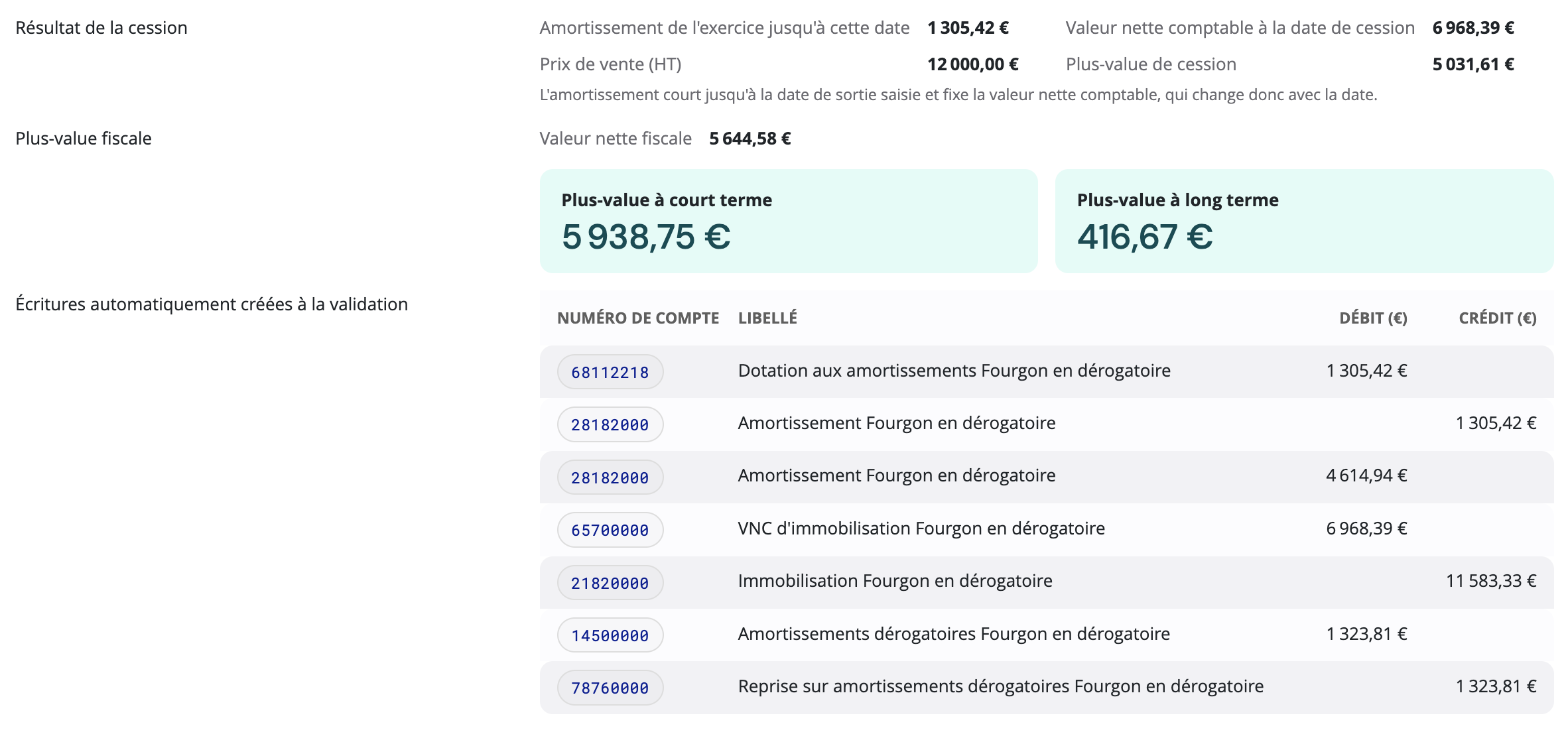
Ouvretaferme enregistre immédiatement les écritures de sortie, que le panneau vous montre avant de valider. L'amortissement court jusqu'à la date de sortie, la valeur nette comptable passe au compte 657 et le bien quitte le compte d'immobilisation, avec la reprise des amortissements dérogatoires, des dépréciations et de la subvention qui le finançait. Le panneau affiche aussi la plus-value ou la moins-value de cession.
La vente
Quand la TVA de la vente est due à la date de cession, le panneau vous propose d'enregistrer l'écriture de vente en même temps que la cession. Elle porte le prix au compte 757, la TVA collectée et la créance sur l'acquéreur au compte 462, à la date de la cession. Si vous répondez non, le bouton Créer l'écriture de vente de la fiche la crée plus tard, tant que l'exercice de la cession n'est pas clos. Quand l'acquéreur vous règle, vous affectez son opération bancaire au compte 462. S'il vous a réglé avant la cession, la date de cession ne peut pas précéder cet encaissement.
En comptabilité de trésorerie, quand la TVA est due à l'encaissement, la vente s'enregistre depuis l'opération bancaire du paiement de l'acquéreur. Choisissez le compte 757 sur la ligne, puis l'immobilisation vendue dans la colonne Immobilisation, et Ouvretaferme préremplit l'écriture avec la TVA collectée, sauf pour un terrain ou une construction, dont le taux n'est pas proposé.
La TVA de la cession
La TVA d'une vente est en principe due à l'encaissement. Elle est due dès la date de cession dans deux cas, quand votre structure déclare la TVA sur les débits, et quand le bien est affecté à une activité non agricole sur l'exercice de la cession. À partir du 1er janvier 2027, l'option pour les débits ne vaut plus que pour la cession d'une immobilisation incorporelle, et la TVA de la vente d'un bien corporel est alors due à l'encaissement, même pour une structure aux débits.
En comptabilité d'engagement, le panneau vous propose l'écriture de vente quelle que soit l'exigibilité de sa TVA, et le compte de TVA en dépend.
- Si la TVA est due à la date de cession, elle est collectée au compte 44571 dès la vente, et le règlement réduit d'autant la créance au compte 462, sans écriture de TVA.
- Si elle est due à l'encaissement, elle reste au compte 44588 jusqu'au règlement. Au règlement, la ligne au compte 462 vous propose la vente de l'acquéreur, et le bloc TVA de la vente devenue exigible fait passer la TVA du 44588 au 44571 en proportion du montant réglé.
Si votre structure est assujettie à la TVA à la date de cession, le taux proposé pour la vente dépend de la question TVA déduite lors de l'acquisition ? de la fiche. Le taux normal est proposé si la TVA a été déduite, et 0 % pour un bien meuble dont la TVA n'a pas été déduite. À partir du 1er janvier 2027, ce bien n'est plus exonéré d'office et le panneau ne propose aucun taux, alors que l'écriture saisie depuis l'opération bancaire est préremplie au taux normal. Indiquez 0 % seulement si la TVA payée à l'achat a été exclue du droit à déduction, comme pour un véhicule de tourisme.
Un terrain ou une construction (comptes 211 à 214) est taxé ou exonéré selon ce qu'il est, et le panneau vous demande son taux sans en proposer. Indiquez 0 % si la vente est exonérée.
Quand un terrain ou une construction dont la TVA a été déduite à l'achat est vendu exonéré, le champ TVA antérieurement déduite à reverser paraît, prérempli de la TVA d'achat pour les années de sa période de régularisation de vingt ans qui suivent la cession, en proportion de la part cédée. Vous pouvez corriger ce montant. La sortie l'enregistre au débit du compte 6352 et au crédit du compte 44552, et votre déclaration de TVA le reprend en ligne 0600. Un apport exonéré reverse de la même façon, un retrait ne reverse rien.
L'apport, le retrait et la reprise par un associé
Pour un apport en société, indiquez la valeur d'apport hors taxes et le compte des titres reçus, 261 si vous détenez plus de 10 % du capital de la société ou un lien durable avec elle, 271 sinon. La sortie porte la valeur d'apport au compte 757 en contrepartie des titres, qui entrent à l'actif sur une nouvelle fiche, non amortie. Si l'apport est soumis à TVA, vous la devez au Trésor et la société bénéficiaire vous la verse. Elle est collectée au compte 44571 et reste au compte 462 jusqu'à ce que ce versement arrive sur votre compte bancaire.
Pour un retrait dans le patrimoine privé, indiquez la valeur vénale du bien au jour du retrait, et non sa valeur nette comptable. La sortie débite le compte de l'exploitant 108 du montant toutes taxes comprises, et crédite le compte 757 de la valeur vénale et le compte 44571 de la TVA due sur le retrait.
Dans une société, la reprise d'un bien par un associé est une vente, enregistrée au prix convenu avec lui. Choisissez le motif Reprise par un associé, puis l'associé acquéreur.
Le sinistre ou le vol
Pour un sinistre ou un vol, la date de sortie est celle du sinistre ou du vol, qui arrête l'amortissement. L'indemnité d'assurance se comptabilise comme un prix de cession, au compte 757 et sans TVA, car elle est hors du champ de la TVA.
En comptabilité d'engagement, indiquez l'indemnité et la Date d'accord de l'assureur, qui ne peut pas précéder le sinistre. La sortie enregistre l'indemnité à cette date, au débit du compte 462 et au crédit du compte 757, et vous affectez au compte 462 l'opération bancaire de son versement.
En comptabilité de trésorerie, ou si l'assureur vous indemnise plus tard, enregistrez l'indemnité depuis l'opération bancaire, au compte 757, en choisissant l'immobilisation sinistrée. La date d'accord de l'assureur vous est alors demandée.
La TVA déduite à l'achat n'est pas à reverser pour un bien volé ou détruit, à condition de garder la plainte ou la déclaration de sinistre.
Des titres ou des parts sociales
Des titres de participation, des parts sociales d'une coopérative, d'une CUMA ou d'une banque mutualiste et les autres titres immobilisés se cèdent par la même action, pour une vente, un retrait dans le patrimoine privé, une reprise par un associé dans une société, ou une annulation des titres, à la liquidation de la société ou par une réduction de son capital à zéro. L'apport en société et le sinistre ne sont pas proposés pour des titres. Les prêts, les dépôts, les cautionnements et les créances immobilisées n'ont pas d'action Céder. Leur remboursement s'enregistre depuis l'opération bancaire.
La sortie porte la valeur d'entrée des titres au compte 6671 et reprend la dépréciation des titres cédés au compte 7866. Le prix de vente s'enregistre au compte 7671, sans TVA, puisque la cession de titres est exonérée. Pour des parts sociales, le prix est prérempli à leur valeur d'entrée, parce qu'elles se remboursent à leur valeur nominale, sauf si les statuts de la coopérative en prévoient une autre. Des titres annulés sortent sans prix.
Une coopérative peut rembourser les parts d'un associé jusqu'à cinq ans après sa sortie. Quand la sortie n'écrit pas la vente, le compte 7671 est donc ajouté à vos exercices ouverts dès la sortie, pour le remboursement que vous enregistrerez depuis l'opération bancaire ou au livre journal.
Une dépréciation de titres se dote au compte 6866 et se reprend au compte 7866, et non aux comptes 6816 et 7816 des immobilisations incorporelles et corporelles. Si votre plan comptable n'a pas encore ces comptes, Ouvretaferme les ajoute à l'exercice quand il les écrit.
La plus-value à court terme et à long terme
Sur la fiche d'une immobilisation sortie, et dans le panneau à chaque saisie, le bloc Plus-value fiscale ou Moins-value fiscale répartit le résultat de la cession entre le court terme et le long terme, qui ne sont pas imposés de la même façon. Il affiche aussi la valeur nette fiscale quand elle diffère de la valeur nette comptable, par exemple à cause d'un amortissement dérogatoire.
- Un bien détenu moins de deux ans, à compter de sa date d'acquisition, donne une plus-value ou une moins-value à court terme.
- À partir de deux ans, la plus-value d'un bien amortissable est à court terme à hauteur des amortissements déduits, et à long terme pour le reste. Tant que le prix de cession ne dépasse pas la valeur d'origine du bien, la plus-value est tout entière à court terme. Seul ce qui dépasse la valeur d'origine est à long terme. Sa moins-value est à court terme.
- Un bien qui ne s'amortit pas, comme un terrain, donne à partir de deux ans une plus-value ou une moins-value à long terme.
Un tracteur vendu après six ans
Un tracteur acheté 50 000 € et amorti en linéaire, sans amortissement dérogatoire, a 30 000 € d'amortissements déduits à sa vente, soit une valeur nette de 20 000 €.
| Prix de vente | Plus-value | Court terme | Long terme |
|---|---|---|---|
| 55 000 € | 35 000 € | 30 000 € | 5 000 € |
| 40 000 € | 20 000 € | 20 000 € | 0 € |
Quand la répartition ne peut pas se calculer, le bloc affiche À classer avec ce qui manque à la fiche, la durée fiscale, le prix de cession ou la date d'entrée. Rien ne s'affiche pour une structure soumise à l'impôt sur les sociétés, qui ne distingue pas le court et le long terme.
L'exonération des plus-values
Sous le bloc Plus-value fiscale, la fiche et le panneau indiquent le taux d'exonération de la plus-value par l'article 151 septies du CGI, sur l'impôt sur le revenu. Cette exonération s'applique d'office, sans démarche, si votre activité a au moins cinq ans à la clôture de l'exercice de la cession, et selon vos recettes. Le taux s'applique aux plus-values nettes de l'exercice, à court et à long terme, après compensation avec les moins-values de même nature (article 151 septies du CGI, VI). Ouvretaferme lit les cinq ans dans l'année de création de votre structure, qui se renseigne dans ses paramètres. Quand l'année ne suffit pas à le savoir, la fiche vous le signale.
- Au micro-BA, vos recettes sont toujours sous le seuil, et la plus-value est exonérée en totalité dès que votre activité a cinq ans.
- Au réel, Ouvretaferme fait la moyenne des recettes hors taxes des exercices clos pendant les deux années civiles qui précèdent la clôture de l'exercice de la cession, chacun ramené à douze mois. Jusqu'à 350 000 €, la plus-value est exonérée en totalité. Entre 350 000 € et 450 000 €, elle l'est en partie, d'autant moins que vos recettes approchent 450 000 €, la moitié à 400 000 €. À partir de 450 000 €, elle ne l'est plus.
- Les recettes d'une année civile sans exercice dans Ouvretaferme se saisissent depuis la fiche, par le bouton Saisir suivi de l'année, comme pour la carte des seuils du dossier de gestion. Un exercice décalé absent de Ouvretaferme ne se remplace par aucune saisie, l'exonération est alors à vérifier avec votre comptable.
- Les recettes de votre activité annexe ne comptent que si elle se rattache au bénéfice agricole (article 75 du CGI). Sinon, ou quand Ouvretaferme ne peut pas l'établir, l'exonération est à vérifier avec votre comptable.
- Les recettes d'élevage ou de culture pour des tiers comptent pour le triple. Ouvretaferme ne les distingue pas de vos autres ventes, et l'exonération affichée peut alors être plus large que celle à laquelle vous avez droit. Comptez-les trois fois dans une année que vous saisissez, et vérifiez les autres années avec votre comptable.
- Si vous détenez aussi des parts d'une société de personnes, vérifiez avec votre comptable si ses recettes comptent dans la moyenne (article 151 septies du CGI, IV), car Ouvretaferme ne les connaît pas.
- Pour un GAEC dont les recettes dépassent 350 000 € en moyenne, Ouvretaferme ne sait pas si le seuil se compte pour le GAEC entier ou pour chacun de ses associés, et l'exonération est à vérifier avec votre comptable.
Une plus-value exonérée d'impôt peut rester soumise aux prélèvements sociaux. Au départ à la retraite, la plus-value à long terme exonérée y reste soumise, et celle à court terme reste dans l'assiette de vos cotisations sociales.
Après un sinistre, la plus-value du bien sinistré est exonérée sans condition de cinq ans d'activité, selon vos seules recettes. Un terrain à bâtir n'est jamais exonéré, et Ouvretaferme, qui ne sait pas si une parcelle l'est, le rappelle sur la fiche d'un terrain. Un matériel roulant (tracteur, moissonneuse, remorque) cédé moins de deux ans après son acquisition, quand une déduction pour épargne de précaution a été réintégrée sur l'exercice de son acquisition, n'est pas exonéré, sauf départ à la retraite, transmission à titre gratuit, apport de l'exploitation ou d'une branche complète d'activité à une société, dissolution ou décès (article 73 du CGI, II, 4). La fiche vous demande de le vérifier, y compris quand l'exercice de son acquisition n'est pas dans Ouvretaferme.
La cession de votre exploitation à un jeune agriculteur aidé relève de seuils plus élevés. Le départ à la retraite (article 151 septies A du CGI) et la transmission de l'entreprise (article 238 quindecies du CGI) sont des options, sur des faits que Ouvretaferme ne connaît pas. Au réel, ces cas se saisissent à la liasse. Au micro-BA, voyez-les avec votre comptable.
Au livre des recettes
Si vous tenez un livre des recettes au micro-BA, Ouvretaferme ne calcule aucun amortissement. La sortie retire le bien du registre des immobilisations sans écriture de sortie, et une cession partielle y crée aussi une fiche pour la part conservée.
Le prix d'une vente s'enregistre au compte 757, et il n'entre pas dans vos recettes. Quand sa TVA est due à l'encaissement, vous l'enregistrez depuis l'opération bancaire du paiement de l'acquéreur, en choisissant l'immobilisation vendue. Quand elle est due à la date de cession, le panneau vous propose de l'inscrire au livre des recettes en même temps que la cession.
Un apport ou un retrait n'enregistre aucune écriture. Le taux de TVA saisi dans le panneau reste sur la fiche, où votre déclaration de TVA le lit, et les titres reçus d'un apport ont aussi leur fiche. L'indemnité d'un sinistre s'enregistre depuis l'opération bancaire, au compte 757 et sans TVA, à la date de l'écriture.
La TVA antérieurement déduite à reverser sur un terrain ou une construction vendu sans TVA vous est proposée dans le panneau, comme en comptabilité. Elle reste sur la fiche, et votre déclaration de TVA la reprend en ligne 0600. La plus-value ou la moins-value fiscale s'affiche aussi, calculée avec des amortissements linéaires sur la durée fiscale du bien.
Importer ses immobilisations
Si vous avez déjà une comptabilité antérieure, il est très probable que vous ayez fait des acquisitions et que vous souhaitiez les reprendre en même temps que votre comptabilité sur Ouvretaferme.
Vous pouvez importer un fichier au format CSV avec toutes vos immobilisations.
Si vous préférez ne pas construire ce fichier vous-même, la page d'import vous propose de déposer les documents remis par votre comptable : l'équipe de Ouvretaferme se charge de la reprise.
Votre comptabilité était tenue sur ISTEA ? Voici comment en exporter vos tableaux d'amortissement.
Importer un fichier CSV
Le fichier CSV que vous importez doit comporter une ligne par immobilisation, et les colonnes de ce fichier doivent correspondre à la liste des données à fournir décrite plus bas. Si vous ne respectez pas ce format, Ouvretaferme refusera d'importer vos données.
- La première ligne du fichier CSV correspond aux en-têtes qui doivent être recopiées sans modification
- Le séparateur des colonnes dans le fichier est la virgule (,)
Ce qui se passe avant l'import
Votre fichier n'est jamais importé sans que vous l'ayez vu. Ouvretaferme vous montre d'abord ce qu'il a lu, ligne par ligne, et recalcule pour chacune l'amortissement théorique attendu à la date de reprise.
Un écart entre le montant déjà amorti que vous avez saisi et ce calcul théorique vous est signalé, sans bloquer : les deux peuvent légitimement différer (amortissement dérogatoire, changement de durée, bien acquis en cours de mois). C'est une invitation à vérifier, pas un refus.

Ce que vous obtenez
Après l'import, chaque immobilisation a sa fiche et le registre affiche le plan d'amortissement de l'exercice : cumul antérieur repris de votre ancienne comptabilité, dotation de l'exercice calculée par Ouvretaferme, cumul de fin et valeur nette comptable.

Liste des données à fournir
| Type de donnée | Nom de l'entête | Description | Exemple |
|---|---|---|---|
| Numéro de compte | account | Le numéro de compte auquel correspond votre immobilisation | 2154 |
| Libellé | description | Le nom de votre immobilisation | Irrigation |
| Valeur d'acquisition | value | Le prix de l'acquisition de votre immobilisation, sur lequel sont basés les calculs d'amortissement | 1244.35 |
| Mode d'amortissement économique | economic_mode | Les valeurs possibles :
| L |
| Durée d'amortissement économique | economic_duration | La durée de l'amortissement économique, exprimée en mois | 120 |
| Montant déjà amorti | economic_amortization | Ce qui a déjà été amorti jusqu'à la réintégration dans Ouvretaferme | 1000 |
| Mode d'amortissement fiscal | fiscal_mode | Les valeurs possibles sont les mêmes que pour le mode d'amortissement économique. Si cette donnée n'est pas indiquée, c'est le mode d'amortissement économique qui sera utilisé | L |
| Durée d'amortissement fiscal | fiscal_duration | La durée de l'amortissement fiscal, exprimée en mois. Si cette donnée n'est pas indiquée, c'est la durée de l'amortissement économique qui sera utilisée. | 120 |
| Date d'acquisition | acquisition_date | Date d'acquisition de l'immobilisation | 2025-04-03 |
| Date de mise en service | start_date | Date de mise en service. Si cette donnée n'est pas indiquée, c'est la date d'acquisition qui sera utilisée. Attention aux acquisitions au 31/12 avec mise en service le 01/01 de l'année suivante : la date de mise en service est importante pour ne démarrer l'amortissement que l'année de la mise en service. | 2025-04-03 |
| Valeur résiduelle | residual_value | La valeur résiduelle du bien, à 0 si l'information n'est pas indiquée. | 90 |
| Solde des amortissements dérogatoires | excess_amortization | Le solde du compte 145 pour ce bien à la réintégration dans Ouvretaferme : dotations dérogatoires moins reprises déjà constatées. Colonne facultative, les fichiers sans elle restent importables. | 250 |